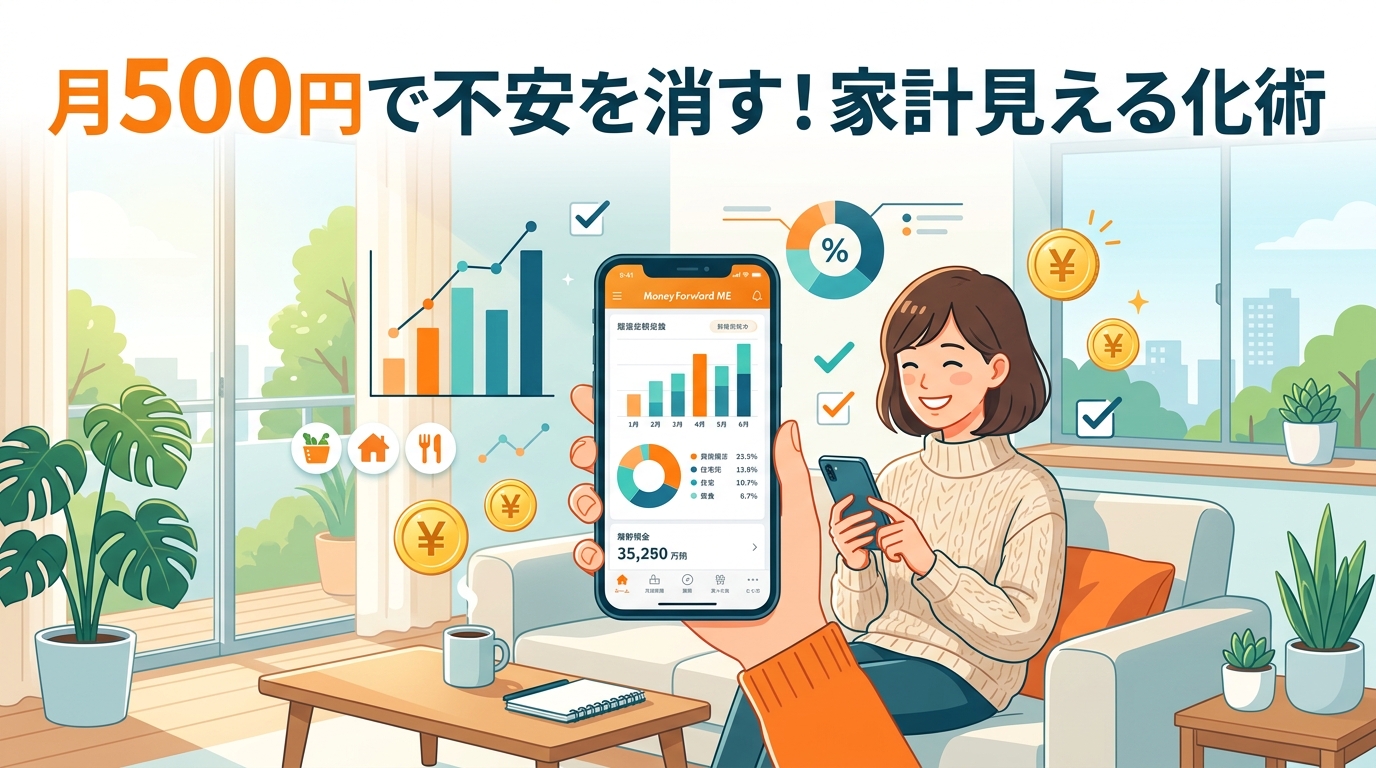
こんにちは!生活設計士のなっちです。
家計簿アプリに毎月500円を支払うことに、抵抗を感じる方は多いはずです。
かつての僕自身も、アプリ課金はもったいないと考えていました。
しかし複数の金融機関を使ううちに、無料版の制限では太刀打ちできなくなりました。
資産形成を進める中で、僕はお金の不安の正体に気づきました。
人間がお金に怯えるのは、自分の現在地を正確に把握していないからです。
見えないからこそ漠然とした恐怖が生まれ、誤った判断をしてしまいます。
家計の全体像を1円単位で見える化し、安心を買うことは最大の防衛策です。
アプリ代を惜しんで使途不明金で数万円を失うなら、月500円で家計を整えた方が圧倒的に得をします。
何事においても、最初の一歩は現状の見える化です。
今回は、僕が有料版を推す理由と、月500円で不安を消す家計管理術をお伝えします。
無料版の4件制限で即死した僕のリアルな失敗談
無料版マネーフォワードMEを使い始めた当初、僕は無料で家計を管理しようと奮闘していました。
固定費を削りたい一心で、アプリ課金など論外だと思い込んでいたのです。
しかし現在の無料版は、連携可能数が最大4件までに制限されています。
現代のキャッシュレス社会において、4件という枠はあまりにも少なすぎます。
給与が振り込まれるメインバンクが1つあります。
生活費の決済やポイ活に使うネット銀行が2つあります。
さらに新NISAで積立を行うSBI証券や楽天証券もあります。
複数のクレジットカードを合わせると、軽く8件を超えてしまいます。
口座をいくつか登録した時点で、無料版は即座に上限に達しました。
連携から外れた口座があると、そこから家計管理の破綻が始まります。
連携していないカードの支出は、画面に一切反映されません。
全体の数字が見えない家計簿は、もはや意味をなしません。
結局、把握できない部分を手入力する事態に陥り、手間が増えてしまいました。
日々の決定疲労を減らす仕組み化の大切さは、家計管理でも自炊でも同じです。
手作業での集計に疲れ果てた僕は、有料版への移行を決意しました。
無料版と有料版の決定的な違い!損をしない機能比較
ずっと有料版を使っていると、どこまでが無料の機能だったか分からなくなります。
僕自身も長年プレミアム会員を続けているため、その感覚はよく分かります。
無料版と有料版(プレミアムサービス)には、資産形成を左右する決定的な差があります。
主要な機能の違いを一覧表に整理しました。
| 機能項目 | 無料版 | 有料版(プレミアム) | 日常での体感差 |
|---|---|---|---|
| 連携可能数 | 最大4件まで | 無制限 | 資産全体の完全な見える化が可能 |
| データ閲覧期間 | 過去1年分のみ | 過去全期間 | 長期的な資産推移を分析可能 |
| 口座の一括更新 | なし(手動更新) | ワンタップで一括更新 | 朝の確認が数秒で完了する |
| グループ作成機能 | 1グループのみ | 複数グループ作成可能 | 個人用と家族用の家計を分離できる |
| 広告表示 | 広告あり | 完全非表示 | 画面がスッキリして爆速で確認できる |
まずは、連携可能数の無制限化です。
銀行やクレジットカードから証券口座まで、すべてを網羅できます。
資産の全体像がひとつの画面に統合され、家計の現在地が分かります。
次に、データ閲覧期間が無制限になる点です。
無料版では過去1年しか見られず、年単位での資産推移が追えません。
有料版であれば、過去すべての入出金履歴が蓄積されます。
数年前の自分と比べて資産がどう伸びたかが、手に取るように分かります。
そして、毎朝の確認で欠かせないのが一括更新ボタンです。
無料版では、口座を1つずつ手動で更新する必要があります。
有料版なら、ボタンをワンタップするだけで全口座が最新化されます。
さらに、共働き世帯に必須なのがグループ作成機能です。
自分のお小遣い口座と、夫婦の共有口座を別々に管理できます。
無駄な固定費を削る一方で、生活の質を上げるツールには惜しみなく投資すべきです。
必要な数字だけを素早く確認できる快適さは、月500円以上の価値があります。
人生の不安は自分の現在地を正確に把握していないことから生まれる
なぜ人間は、将来のお金に対して漠然とした不安を抱くのでしょうか。
根本的な原因は、自分の状況を正確に把握していないことにあります。
人間は、分からないものに対して恐怖を感じる生き物です。
暗闇を歩くとき、足元が見えないと誰でも不安になります。
しかし懐中電灯で前方を照らせば、落ち着いて歩みを進めることができます。
家計管理における懐中電灯こそが、正確な数字による見える化です。
手元に今いくらあり、来月いくらの引き落としがあるのか。
強い不安を抱えた人間は、焦って誤った判断をしやすくなります。
怪しい投資話に飛びついたり、過度な我慢で疲弊したりしてしまいます。
手元の現金を把握してリスク管理を行うことは、投資において不可欠な基本姿勢です。
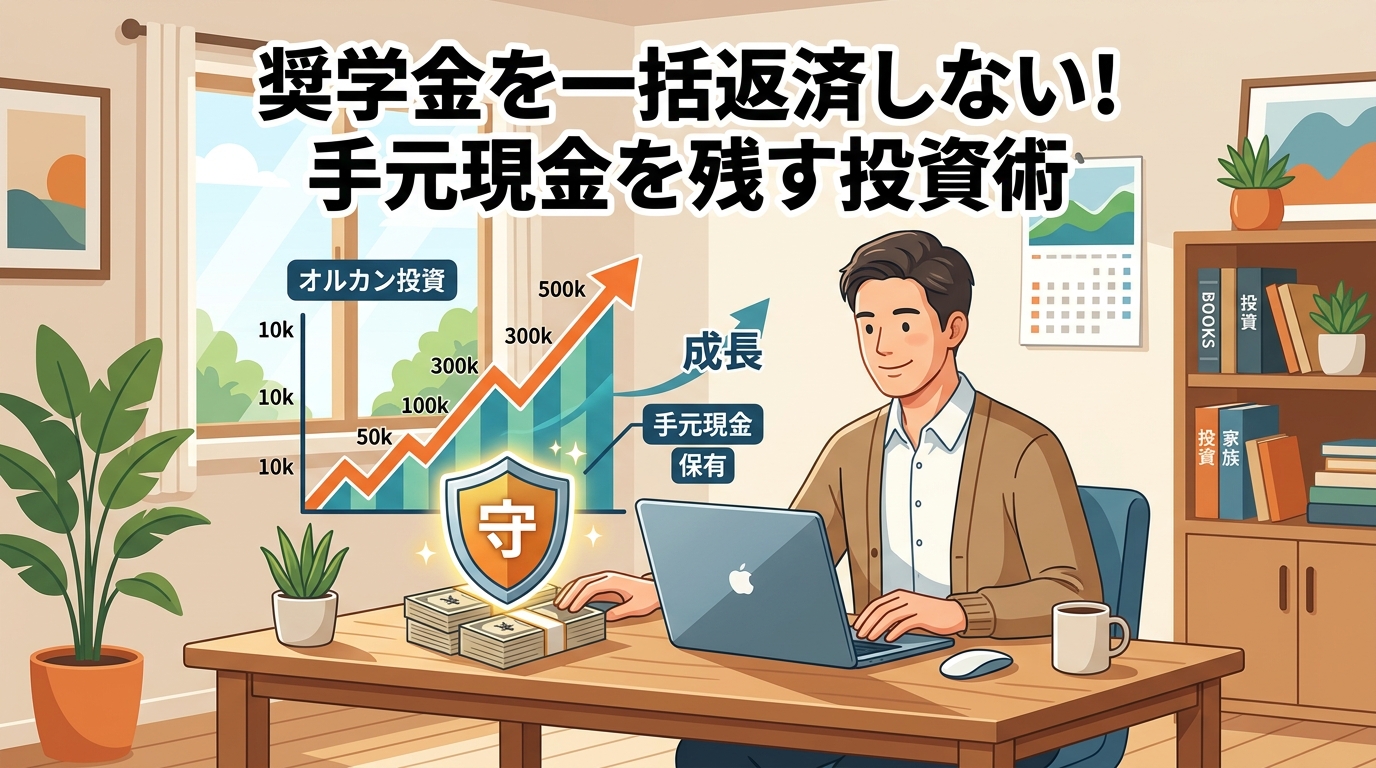
月500円を払って家計を把握することは、安心という価値を買う行為です。
心に余裕があるからこそ、日々の生活で冷静な選択ができます。
安心を買うことは、自分と家族の資産を守る最大の防衛策なのです。
毎朝起きたらまず開く!僕が確立した朝のルーティン
僕には、毎朝欠かさず行っている大切な習慣があります。
朝起きたらまずスマートフォンを手に取り、マネーフォワードMEを開くことです。
起床後、ベッドの中でアプリを起動し、一括更新ボタンをタップします。
前日のカード決済や銀行の残高、証券口座の評価額が一瞬で並びます。
昨日どこでいくら使ったのかを、記憶が鮮明なうちに確認します。
予定通りの支出で収まったと分かるだけで、朝から心地よい安心感を得られます。
もし想定外の引き落としがあれば、その場ですぐに原因を特定できます。
家計の確認は、毎朝の歯磨きと同じレベルの習慣に落とし込むことが大切です。
毎朝数秒だけアプリを開いて数字を眺める。
この小さな積み重ねが、日中の無駄遣いに対する心理的ブレーキになります。
朝一番に数字を見ているからこそ、外出先でも自然と自制心が働きます。
毎朝のわずかな確認が、一日のお金の使い方を整えてくれるのです。
育休180日の給付金空白期も新NISA月13万積立もすべて見える化から始まった
家計の見える化の威力を実感したのは、180日間の育児休業を取得した時でした。
育休中の最大の難関は、育児休業給付金の支給タイムラグです。
育休に入ってから初回の給付金が出るまで、2〜3ヶ月の空白期間があります。
その間は給料が止まるため、手元の現金残高は勢いよく減っていきます。
僕の口座でも、用意していた生活防衛資金100万円が、一時的に50万円まで減りました。
通帳の残高が半分になる光景は、普通なら強い恐怖を感じます。
しかし当時の僕の心は、驚くほど穏やかでした。
マネーフォワードMEで、半年間の収支を日割り単位で計算していたからです。
いつ給付金が入るかを把握していたため、残高の減少は計算通りの予定でした。
その後、給付金が振り込まれ、口座残高は元の水準へと戻りました。
全体が見えていれば、手元の数字が減っても慌てる必要はありません。
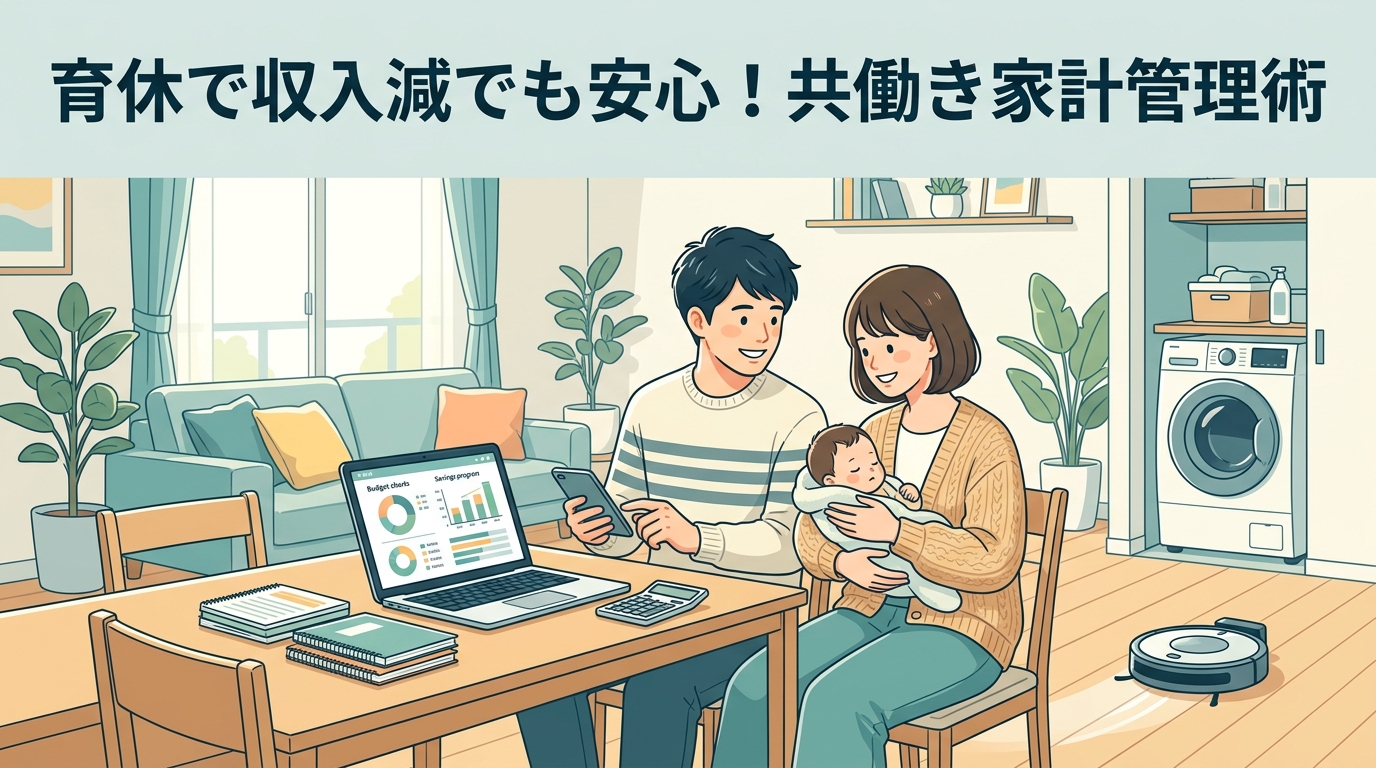
さらに我が家では、収入減の育休中も新NISAでの月13万円積立を継続しました。
周りからは心配されることもありましたが、僕たちには確信がありました。
家計の全体像が見えていたからこそ、安全だと分かっていたのです。
何事においても、人生を好転させる最初の一歩は見える化から始まります。
数値で見えているからこそ、周囲の意見に惑わされずに行動できるのです。
アプリ代をケチって数万円を溶かすか、月500円で家計を引き締めるか
多くの人が、家計簿アプリに毎月500円を払うのは高いと感じます。
年間で約6,000円になるため、固定費を増やしたくない気持ちは分かります。
しかし、お金の流れを冷静に考えてみてください。
月500円をケチった結果、毎月いくらの使途不明金が出ているでしょうか。
なんとなく寄ったコンビニや、解約し忘れたサブスク。
そうした見えない出費によって、毎月数万円が消え去っています。
見えていない支出は、削ることができません。
月500円を浮かせたつもりで、裏で月3万円を溶かしていては本末転倒です。
逆に、月500円を払って家計を引き締め、月2万円の無駄遣いを防げたらどうでしょうか。
差し引きで毎月1万9,500円のプラスになります。
年間で見れば、23万円以上の資産が手元に残ります。
月500円で2万円以上のリターンを生むなら、これほど割の良い投資はありません。
有料版マネーフォワードMEに払う月500円は、浪費ではありません。
家計の無駄をあぶり出し、純資産を増やすための確実な投資なのです。
まとめ:月500円で家計の現在地を把握し心の平穏を手に入れよう
家計管理において大切なのは、無理な我慢や根性論ではありません。
自分の現在地を正確に把握し、淡々と資産を積み上げる仕組みを作ることです。
マネーフォワードME有料版は、その仕組みを支える心強い土台になります。
無料版の4件制限に悩んでいた頃に比べ、資産形成のスピードは大きく上がりました。
全口座の連携や過去データの蓄積、毎朝の一括更新やグループ分け。
これらの機能がもたらす時間短縮と安心感は、月500円を遥かに超える価値があります。
現在地が見えるようになれば、お金への漠然とした不安は消え去ります。
不安が消えれば、家族との時間や仕事に集中できるようになります。
何事も一番最初に取り組むべきは、現状の見える化です。
家計管理に悩んでいるなら、まずは月500円を投じて見える化から始めてみてください。
視界がクリアになった瞬間から、資産形成は新しいステージへと動き出します。
【免責事項・投資に関する注意事項】
本記事は筆者個人の実践記録および情報提供を目的としたものであり、特定の金融商品の売買や投資手法を推奨・勧誘するものではありません。投資には価格変動・元本割れのリスクが伴います。最終的な投資決定や資金配分は、必ずご自身の判断と責任において行ってください。

コメント