こんにちは、生活設計士のなっちです。
僕は現在、ごく普通の会社員として働きながら、1歳の子どもを育てるパパとして暮らしています。
元々はプロスノーボーダーとして活動していましたが、今は趣味としてスノーボードやスケートボードを楽しみつつ、仕事・育児・趣味を効率的に両立するための生活最適化を日々研究しています。
今回は、家事やガジェットの効率化ではなく、お金の最適化についてのお話です。
長年加入していた勤め先の企業の持株会を、先日すべて精算して退会しました。
入会して約7年(84ヶ月)、毎月1万円をコツコツと積み立ててきましたが、蓋を開けてみればサンクコスト(埋没費用)の罠と資金のロックという歪な構造が見えてきたのです。
「給料天引きで勝手に貯まるし、奨励金もつくから絶対にやったほうがいい」
そう言われることが多い持株会ですが、なぜ平凡な会社員である僕が元本割れを受け入れてまで退会を決意したのか。
その理由を、具体的な数値を交えながら解説します。
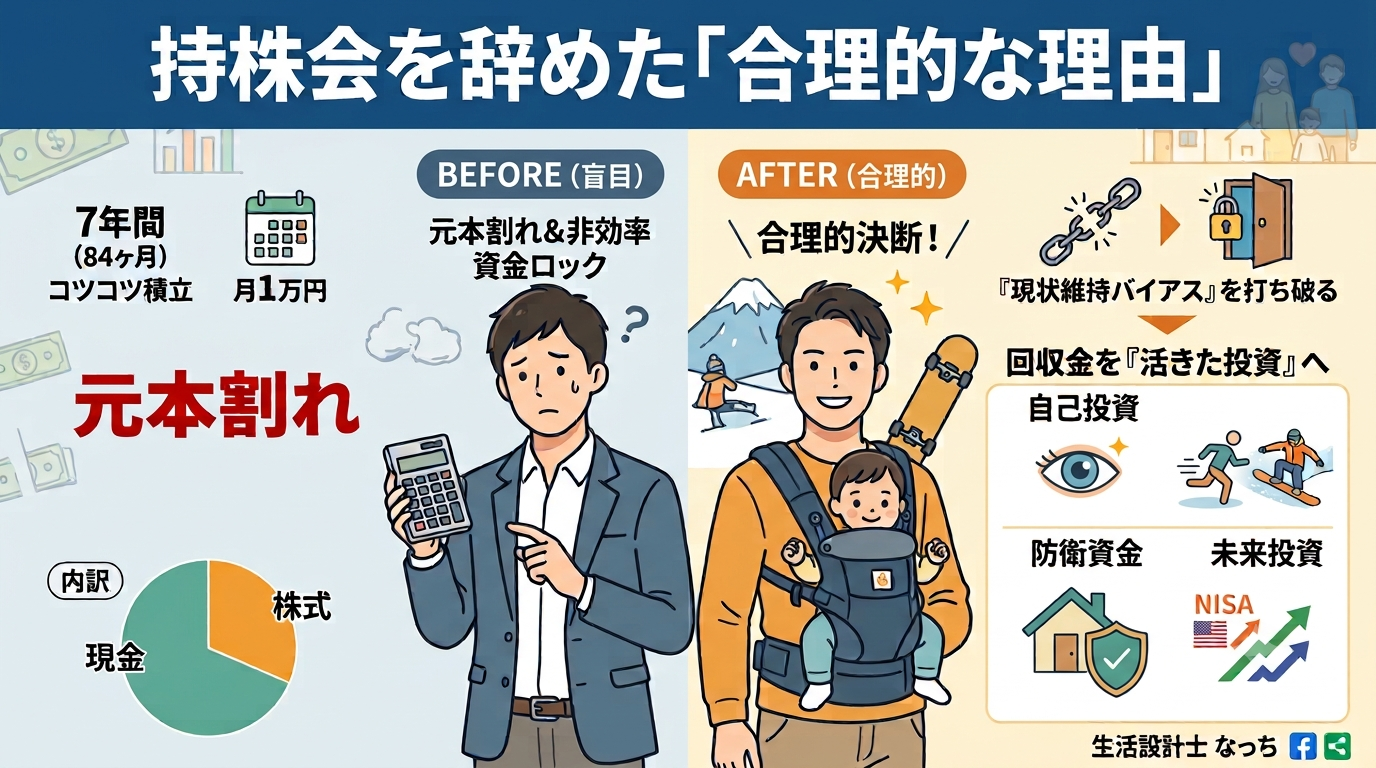
7年で84万円を拠出。手元に戻ってきた現実の数字
まずは、僕の持株会の最終的な運用結果というリアルな数字を公開します。
- 積立期間: 約7年(84ヶ月)
- 総拠出額: 840,000円(月1万円)
- 概算返戻金: 約795,000円
- トータル収支: マイナス 45,000円(元本割れ)
「会社の資産形成制度だし、奨励金も出ているはずなのに、なぜマイナスなの?」と思われるかもしれません。
その原因を細かく分析してみたところ、驚くべき内訳が発覚したのです。
- 保有株の評価額: 約270,000円
- 口座に眠っていた繰越金(プール金): 約525,000円
なんと、預けたお金の6割以上(52万5000円)が、株にすら化けず、ただの利息ゼロの現金として口座に眠り続けていたのです。
【数値検証】長期保有しているつもりで大損する歪な構造
なぜこれほど現金が余っていたのかというと、僕の勤め先の持株会が「退職者の精算株を、会員の繰越金が多い順に買い取る」という特殊な仕組みだったからです。
しかし、安価な自社株に対して、市場に出回る株の供給量が圧倒的に少なすぎました。
さらに、この持株会は会員全員が毎月1万円までという拠出額の一律制限がある構造上、長年加入している年上の先輩ばかりに購入権が回ってしまいます。
株式投資というのは、「できるだけ若い時に買って長期保有すること」が鉄則であり通例です。
それなのに、年齢が上がっていかないと株が買えないというこの構造は、若い世代にとって強烈な投資機会の損失でしかありません。
先輩ばかりに購入権が回るため、僕たち若い世代は長期保有の恩恵を全く受けられないのです。
それにもかかわらず、毎月1万円を天引きされているため、本人は「長期保有でコツコツ資産形成している気」になってしまい、その実、ただただ現金を口座に眠らせてプールしているだけという現状でした。
これは投資の原則から完全に外れており、非常に効率が悪い状態です。
奨励金があっても元本割れした理由と、不幸中の幸い
会社側が謳う毎月の拠出分に奨励金がつきますというルール自体は本当で、僕の場合も毎月払っている1万円すべてに3%(300円)の奨励金はついていました。
問題は、「せっかく奨励金がついても、そのお金の大半が株を買えず、繰越金(プール金)として何年も慢性的にロックされてしまうこと」、そして「購入できた自社株自体の株価が下がっていたこと」です。
このダブルパンチにより、トータルで4万5000円の元本割れになっていました。
ただ、これに関しては冷静に考えると不幸中の幸いでもありました。
もし、この持株会の株の供給量が潤沢で、僕が拠出していた84万円の全額で自社株を買えていたらどうなっていたでしょうか。
株価自体が下がっていたわけですから、全額が株になっていたら、含み損は4万5000円どころかもっと莫大な金額に膨らんでいたはずなのです。
お金の大部分が株に変わらず現金(プール金)としてロックされていたからこそ、この程度のマイナスで済んだと言えます。
人的資本と金融資産を同じ会社にフルベットするリスク
さらに冷静に考えるべきは、税金面と分散投資の原則です。
持株会での運用は、売却益にしっかりと税金がかかります。
一方で、国が用意しているNISA口座などを活用すれば、利益に対して税金は一切かかりません。
これだけでも、NISAを優先した方が投資リターンの期待値が高いのは明白です。
また、投資の基本は分散です。
もし、自分の勤める会社が爆発的なスピードで成長している企業などであれば、持株会に賭ける価値はあるでしょう。
しかし、世の中の多くの企業がそうであるように、僕の勤め先もすでに成熟企業であり、ここから株価が何倍にも大化けするような伸び代はありません。
そんな成熟企業に対して、自分の人的リソース(労働力・給与)と金融資産の両方をベットするのは、リスク管理の観点から全く理にかなっていません。
万が一、会社の業績が悪化すれば、給料やボーナスが減るだけでなく、自社株の価値まで暴落するという共倒れのリスクを背負うことになります。
「自分の人的資本をこの会社に投資する(働く)のであれば、金融資産は全く別の場所に投資して分散させるべき」というのが、僕が退会を下した大きな合理的判断です。
サンクコストバイアスと現状維持バイアスを壊す
実は、うちの会社の持株会には「一度退会すると二度と再入会できない」という強烈なルールが存在します。
このルールは、人間の二つの心理的な罠を猛烈に刺激します。
1. サンクコストバイアス: これまで費やした時間やお金を惜しみ、損だとわかっていても執着してしまう心理
2. 現状維持バイアス: 明らかなメリットがない限り、変化を嫌い今のままでいたいと行動を先送りしてしまう心理
今さら辞めるのはもったいない「変化を起こして後悔するくらいなら、よくわからないけどそのままでいいや」
この見えない心理的トラップのせいで、過去にこの持株会を辞めた人は、本当にお金に困って引き出した数人しかいなかったそうです。
仕組みを自分でしっかり調べて、自発的に退会した人間は、会社の歴史を遡っても僕だけでした。
手続きの際、担当者からももったいないよと何度も引き止められました。
しかし、それは会社が右肩上がりに成長していた時代の大先輩たちの過去の成功体験であり、成熟期に入った今の僕たち世代には当てはまりません。
組織のシステムが仕掛けてくる同調圧力やバイアスに流されず、自分の頭で考えて行動できたことは、これからの人生において大きな自信になりました。
回収した原資の使い道。人生の質を高める活きた投資へ
今回の退会によって手元に戻ってきた約79.5万円という原資は、ただ別の口座で眠らせるのではなく、僕の人生の自由度とクオリティを上げるために即座に再配置します。
自己投資(レーシック手術):約23万円
運動のパフォーマンス向上、そして僕が毎朝4時から行っているランニングの質をさらに引き上げるため、最優先でここに充てます。
朝一番にスマートウォッチの振動で起きてからコンタクトを入れる手間や、運動中のメガネの曇りというストレスから完全に解放されるための、僕にとって最高の「時間と健康への投資」です。
残りの資金(約56万円):生活防衛資金として確保
残りの約54万円は、手元の現金(防衛資金)としてネット銀行の口座へ綺麗に再配置しました。
自分で納得のいく場所に資産をコントロールしたことで、日々の暮らしにさらなる安心感と心のゆとりが生まれました。
毎月の給料天引きから浮いた1万円も、これからはただ眠らせるのではなく、生きたお金として自分の納得のいく形(NISAでの積立や家族との時間)に還元していきます。
まとめ:周りに流されず、自分の頭で考えて決める
「持株会は、どこの会社でも確実に儲かる魔法の制度ではない」というのが、今回僕が身をもって学んだ結論です。
もちろん、全ての持株会を否定するわけではありません。
中には奨励金10%といった破格の条件を出している企業もあります。
そういった恵まれた環境にいる方であれば、自分で仕組みを調べた上で加入するという選択は大いにアリだと思います。
大切なのは、周りがやっているから会社に勧められたからという理由だけで、なんとなく思考停止でお金を預けっぱなしにしないことです。
世の中の働く人すべてが、成長産業のトップ企業にいるわけではありません。
僕のように成熟企業で働く普通の会社員であれば、持株会よりも税金のかからないNISAやiDeCoを最優先で活用した方が、投資リターンの期待値は圧倒的に高いケースがほとんどですし、実際に僕のケースではそうでした。
成長産業で働けている人ばかりではないからこそ、同じような境遇の人はたくさんいるはずです。
もし会社の制度だからと放置しているお金があるなら、一度その仕組みを徹底的に調べてみてください。
よく調べた上で続けると納得するならそれは素晴らしい選択し、違和感を覚えたならバイアスを振り切ってやめる一歩を踏み出すのも一つの正解です。
どこに自分の金融資本を入れ、どこに力を割くのか。
自分の頭で納得のいく場所に資産を配置し直したとき、人生の自由度は確実に上がっていきます。
💡 生活設計士なっちの次の一手
持株会を解約して浮いた原資を、最も効率よく生きたお金に変えるなら、やはり政府の非課税制度(NISA)をフル活用したインデックス投資が現代の会社員にとっての王道ルートです。
まずは自分の手で資産をコントロールする第一歩として、手数料が圧倒的に安いネット証券(SBI証券や楽天証券など)の口座特徴を調べてみることからスタートしてみてはいかがでしょうか。
また、今回僕が選択したレーシックのように時間や健康を買う自己投資の価値観や、現状維持バイアスなどの心理トラップから抜け出すためのメンタルハックについては、効率的に知識をインプットできる\[Audible(オーディブル)\]を通勤やランニング中に聴くのが非常に効率的です。
最初の30日間は無料で試せるので、ご自身のライフスタイル最適化のヒントにぜひ役立ててください。
この記事が役に立った方は、ぜひシェアやコメントをお願いします!
【免責事項・投資に関する注意事項】
本記事は筆者個人の実践記録および情報提供を目的としたものであり、特定の金融商品の売買や投資手法を推奨・勧誘するものではありません。投資には価格変動・元本割れのリスクが伴います。最終的な投資決定や資金配分は、必ずご自身の判断と責任において行ってください。