こんにちは!生活設計士のなっちです。
「新NISAがお得だと聞くけれど、投資なんて自分にできるだろうか」
「手続きが面倒だし、損をするのが怖くて一歩を踏み出せない」
そんなふうに悩み、口座開設をためらっていませんか。
僕自身、今でこそ毎月13万円を新NISAに淡々と積み立てていますが、最初からお金の知識があったわけではありません。
子どもが生まれて将来の教育費や老後資金の現実に直面したとき、預金通帳を眺めているだけでは家族を守れないと痛感しました。
そこから必死にお金を勉強し、恐る恐る少額から始めたことで、将来への不安はスーッと薄れていきました。
新NISAを始めるにあたって、特別な才能や高度な知識は不要です。
大切なのは仕組みを正しく理解し、無理のない小さな一歩を踏み出すことです。
今回は、新NISAを始めるか迷う方へ、後悔ゼロの始め方を等身大の言葉でお伝えします。
始めないことこそが最大のリスクである理由
新しいことを始めようとするとき、僕たちの心には必ず現状維持バイアスが働きます。
現状維持バイアスとは、変化を避け、今のままでいることを心地よいと感じてしまう人間の本能です。
手続きの面倒さから「今のままでいいや」と放置してしまう方は少なくありません。
さらに、人間は正体のわからないものに強い恐怖を抱きます。
「よく分からないから怖い」と感じるからこそ、ブログやYouTube、書籍などを通じて自分から学ぶ姿勢が欠かせません。
勉強を深めていくと、ある決定的な事実に気づきます。
それは、始めないこと自体が人生における最大のリスクであるということです。
私たちが実践すべき王道の投資スタイルは、長期・積立・分散を組み合わせたインデックス投資です。
定期的に一定額を機械的に買い続けるドルコスト平均法を活用すれば、相場の上下に悩む必要もなくなります。
そして、この投資手法の成果を後押ししてくれる最大の武器が時間です。
得られた利益がさらに利益を生み出す複利効果は、運用期間が長くなるほど雪だるま式に威力を発揮します。
迷って立ち止まっている時間は、将来得られるはずだった複利の果実を手放しているのと同じです。
時間の機会損失を取り戻すことは、後からどれだけお金を積んでもできません。
時間を味方につけるためにも、早く始めることこそが最大の防衛策になります。
通常約20%の税金がゼロになる新NISAの仕組み
新NISAを始めるべき理由は非常に明快で、投資で得た利益にかかる税金がゼロになるからです。
通常、日本の株式や投資信託で利益が出た場合、約20%の税金が課されます。
たとえば、特定口座で100万円の利益が出た場合、約20万円が税金として引かれ、手元に残るのは約80万円です。
せっかく増やした利益の約5分の1が消えてしまうのが通常のルールです。
しかし、新NISAの口座を利用して得た利益であれば、税金は0円です。
100万円の利益が出たなら、100万円まるまるが自分の手元に残ります。
この非課税枠が生涯で最大1,800万円分まで無期限で使えるため、長期投資家にとって非常に大きな恩恵があります。
初心者がつみたて投資枠や成長投資枠のルールを難しく考える必要はありません。
まずは全世界の経済成長に投資できる投資信託を選び、毎月一定額を自動で引き落とす設定を作るだけで十分です。
銀行窓口は避けてネット証券を選ぶべき理由
新NISAを始めると決めたとき、避けるべき選択肢があります。
それは、身近にある銀行の窓口や対面の証券会社に相談に行ってしまうことです。
対面窓口は店舗の家賃や人件費を賄うため、販売する商品に高い手数料を上乗せせざるを得ません。
購入時の手数料や、毎年引かれる信託報酬が1%を超える割高な商品を勧められるケースが多く見られます。
年利数%のリターンを目指す中で毎年1%以上の手数料を抜かれてしまっては、利益の多くが手数料で消えてしまいます。
これに対して、楽天証券やSBI証券といった大手ネット証券であれば、購入時手数料は0円(無料)です。
優良ファンドの信託報酬も年率0.05%〜0.1%前後という極めて低い水準に抑えられています。
窓口担当者からのセールスを受ける心配もなく、自分のペースで納得のいく商品を選べます。
| 比較項目 | 銀行・対面窓口 | 大手ネット証券(楽天証券・SBI証券) |
|---|---|---|
| 購入時手数料 | 2〜3%程度かかる場合あり | 0円(無料) |
| 信託報酬(年率) | 1%以上の高コスト商品が主流 | 0.05%〜0.1%程度の最安水準 |
| 取扱銘柄数 | 限られた提携商品のみ | 数千本の優良ファンドから選べる |
| 勧誘・営業 | 窓口担当者からのセールスあり | 一切なし(自分の判断で選べる) |
| 利便性 | 平日昼間に店舗へ行く必要あり | スマホで24時間いつでも完結 |
僕自身は、日頃から楽天経済圏で暮らしているため楽天証券を愛用しています。
操作性が良く、ポイント還元など日々の生活と無理なく連携できる点が大きな魅力です。
業界最大手のSBI証券も使い勝手が優れており、この2大ネット証券のどちらかを選んでおけば間違いありません。
最初の一歩は月1000円からの少額スタートでいい
「投資を始めるには、まとまったお金が必要なのではないか」
そう思って二の足を踏んでいる方もいるかもしれませんが、決してそんなことはありません。
ネット証券を使えば、毎月100円や1,000円といった金額からでも新NISAの積立投資をスタートできます。
まずは勉強代のつもりで、月1,000円〜1万円程度の一時的に目減りしても夜ぐっすり眠れる金額から始めるのが鉄則です。
僕自身、最初の一歩は月3万円の積立から見よう見まねでスタートしました。
当時は右も左もわからず、おすすめされていた米国のS&P500に連動する投資信託を買ってみました。
しかし、実際に身銭を切って値動きを体験しながら勉強を深める中で、米国一国に集中投資することへの疑問が湧いてきました。
20年後や30年後の未来において、米国が覇権国であり続けられる保証は誰にもありません。
その結果、世界の力関係がどう変化しても自動で最適な比率に調整してくれるeMAXIS Slim 全世界株式(オール・カントリー)、いわゆるオルカン一本に行き着きました。
少額でも自分のお金を投じることで、経済の動きや学ぶ意欲がぐっと高まります。
走りながら学び、知識がついて家計に余裕が出てきたら少しずつ積立額を増やしていけば良いのです。
投資資金がない人が最初に取り組むべき固定費の構造改革
「投資が良いのはわかったけれど、日々の生活費で手一杯で回すお金がない」
そう感じる方にこそお伝えしたいのが、節約のやり方を変えるということです。
食費や日用品の数十円を削るような我慢の節約は長続きせず、反動買いを引き起こしてしまいます。
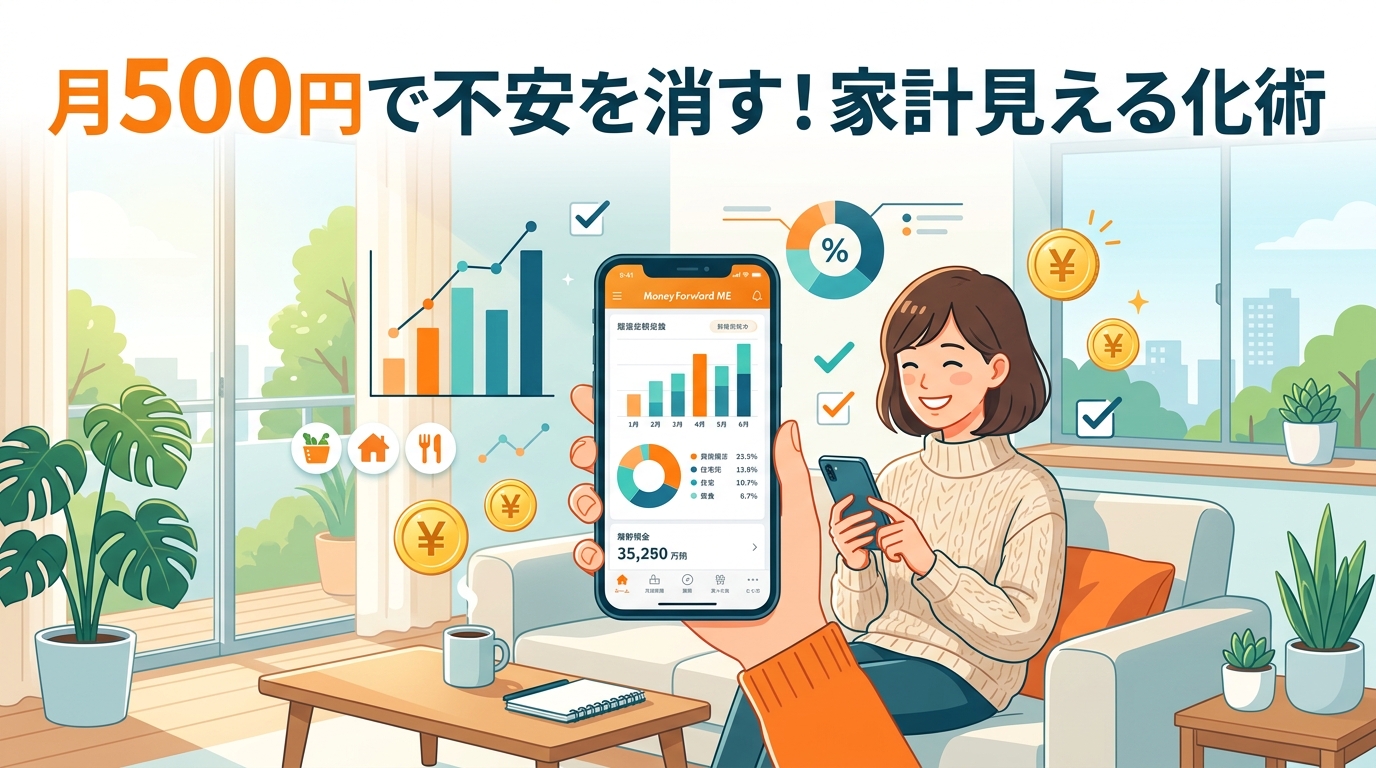
まずやるべきは、マネーフォワードMEなどの家計簿アプリで家計全体の収支を見える化することです。
毎月の支出を把握したら、食費ではなく毎月自動で引き落とされる固定費にメスを入れます。
- 大手キャリアから格安SIMへの乗り換え(月5,000円〜1万円の削減)
- なんとなく入りっぱなしの民間保険の解約や見直し(月5,000円〜2万円の削減)
- ほとんど利用していないサブスクの整理(月1,000円〜3,000円の削減)
- マイカーの維持費や不要なオプションの解約(月数万円の削減)
固定費の見直しの素晴らしいところは、一度手続きすれば、努力なしに効果が一生続くという点です。
生活の満足度を落とすことなく、毎月数万円の余剰資金が生まれます。
浮いたお金をそのまま新NISAの積立へ回せば、資産形成の強固な土台が完成します。
iDeCoよりも先に新NISAを優先すべき決定的な理由
資産形成の制度を調べ始めると、新NISAと並んでiDeCo(個人型確定拠出年金)を目にします。
掛金が全額所得控除になる節税メリットは魅力ですが、30代がまず選ぶべきは迷わず新NISAです。
その最大の理由は、急にお金が必要になった際にいつでも引き出せる(現金化できる)かどうかという流動性の違いにあります。
iDeCoは老後資金に特化した制度であるため、原則として60歳になるまで資金を引き出すことができません。
30代からの人生には、子どもの教育費、住宅購入、車の買い替え、医療費など、まとまった現金が必要なイベントが次々と訪れます。
節税になっても、手元資金が不足して子どもの教育費が払えなくなっては本末転倒です。
新NISAであれば、非課税の恩恵を受けつつ、必要時にはいつでも売却して現金に戻せます。
「いざとなればいつでも引き出せる」という安心感があるからこそ、日々の生活を穏やかに保ちながら長期投資を継続できるのです。
自由度と流動性の高さを最優先にする姿勢こそが、家族を支える大人の資産形成における鉄則です。
お金の不安を知識で武装して人生の主導権を取り戻す
残念ながら、日本の学校教育ではお金の増やし方や守り方を教えてくれません。
そのため、大人になってもお金の話は苦手、投資は怖いものだと思い込み、不安を抱えたまま過ごす人が大半です。
しかし、自ら学ぼうとしない限り、一生お金の恐怖に怯え続けることになります。
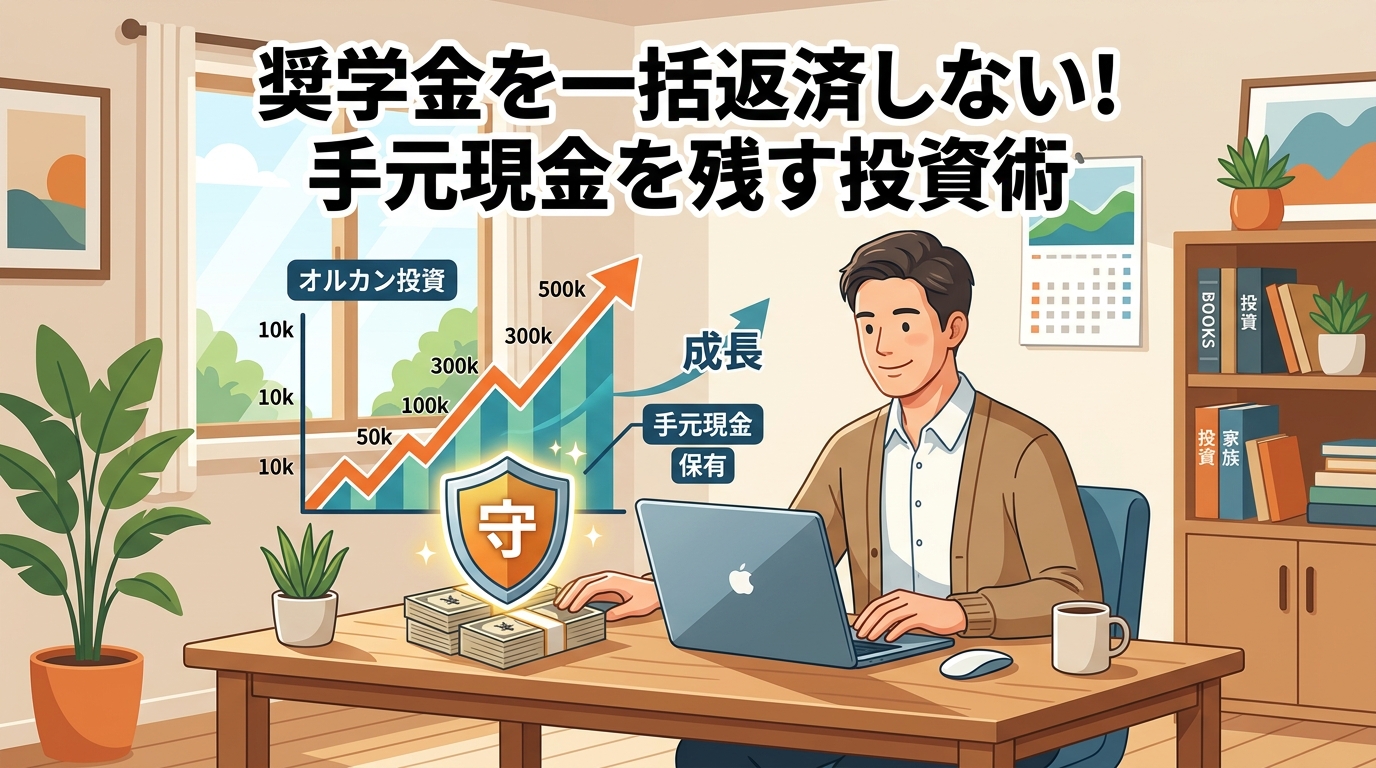
僕自身、新NISAを通じてお金を学び、固定費を整えて淡々と積立を継続してきました。
資産が貯まるにつれ、将来や老後に対する不安や焦燥感はスーッと消え去っていきました。
手元に資産という防波堤があることで、会社の理不尽な要求に怯えることもなくなり、人生の選択肢を自分の意志で選べるようになります。
適正なリスクを取り知識で武装することは、自分と大切な家族を守り、人生の主導権を取り戻す力になります。
お金を増やすこと自体がゴールではありません。
お金の不安を解消し、心にゆとりを持って毎日の生活を豊かに楽しむことこそが、私たちが資産形成を行う本当の目的です。
まとめ:迷っている時間を行動に変えて第一歩を踏み出そう
新NISAを始めるか悩む方へ向けて、後悔しない始め方のポイントをお伝えしてきました。
今回の要点を振り返りましょう。
- 始めないことによる時間の機会損失こそが人生における最大のリスクである。
- 通常約20%引かれる税金が一生涯ゼロになる恩恵を素直に活用する。
- 手数料で利益が消えてしまう銀行窓口は避け、楽天証券やSBI証券を選ぶ。
- 最初の一歩は月1,000円〜1万円程度の少額スタートで十分に価値がある。
- 投資資金は我慢ではなく、マネーフォワードMEを活用した固定費削減で作る。
- 60歳まで引き出せないiDeCoより、いつでも現金化できる新NISAを最優先にする。
- お金の知識を身につけて行動することで、将来の不安を解消し人生の主導権を取り戻せる。
投資を始める上で一番のハードルは、銘柄選びでも投資額でもなく、最初の一歩として口座開設を申し込むことです。
迷って立ち止まっている時間は、複利という味方を手放している時間でもあります。
まずは今日、スマホからネット証券の口座開設フォームに名前と住所を入力することから始めてみてください。
その小さな一歩が、数年後のあなたとご家族の暮らしを支える確かな安心につながるはずです。
【免責事項・投資に関する注意事項】
本記事は筆者個人の実践記録および情報提供を目的としたものであり、特定の金融商品の売買や投資手法を推奨・勧誘するものではありません。投資には価格変動・元本割れのリスクが伴います。最終的な投資決定や資金配分は、必ずご自身の判断と責任において行ってください。

コメント